Vous avez déjà regardé une écriture comptable en vous demandant pourquoi un montant se retrouve au débit alors qu’il ne s’agit pas forcément d’une sortie d’argent ? Ou pourquoi le mot crédit ne signifie pas automatiquement « de l’argent qui entre » ?
Rassurez-vous : c’est l’un des premiers pièges du débit et crédit en comptabilité. Et la bonne nouvelle, c’est qu’il existe une façon beaucoup plus simple de comprendre le mécanisme.
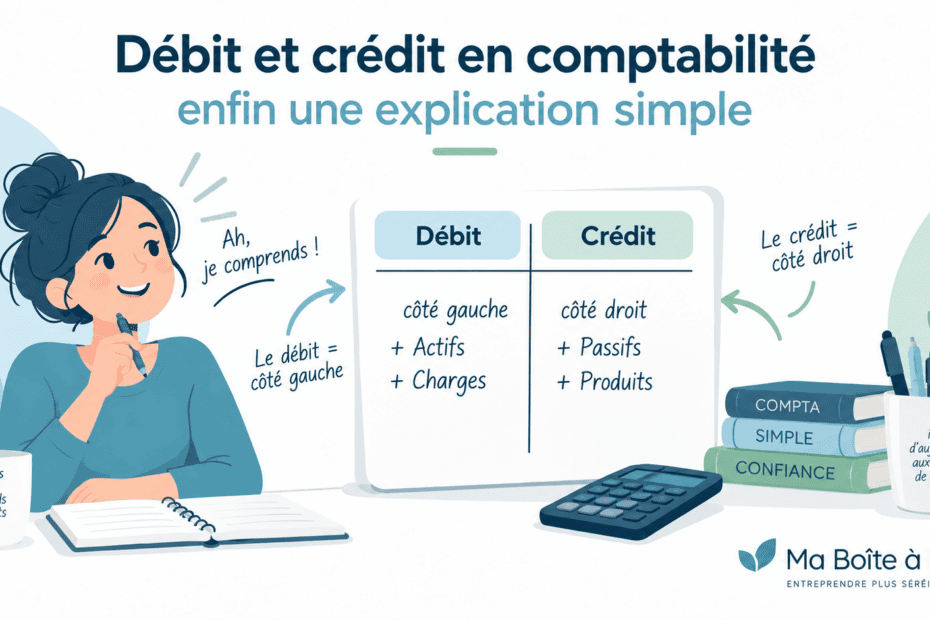
La première règle à retenir est toute bête : en comptabilité, le débit est à gauche et le crédit est à droite. C’est une convention. On aurait pu décider l’inverse… mais les comptables ont choisi comme ça, et maintenant tout le monde joue avec les mêmes règles.
Débit et crédit : oubliez « plus » et « moins »
Le réflexe le plus fréquent est de penser :
- débit = moins ;
- crédit = plus.
En comptabilité, ce raisonnement vous emmène très vite dans le décor.
Les mots débit et crédit indiquent avant tout le côté du compte dans lequel on inscrit un montant :
- débit = côté gauche ;
- crédit = côté droit.
Dans le grand livre, chaque compte peut être représenté sous la forme d’un « compte en T » :
| Débit | Crédit |
|---|---|
| Gauche | Droite |
Voilà déjà une première confusion éliminée.
Pourquoi parle-t-on de comptabilité en partie double ?
Parce qu’une opération comptable touche au minimum deux comptes.
Lorsqu’une entreprise réalise une opération, on ne se contente pas de noter « j’ai payé 100 € ». On cherche aussi à comprendre ce qui s’est passé économiquement : qu’a reçu l’entreprise ? qu’a-t-elle acheté ? qui doit de l’argent à qui ?
C’est pour cela que chaque écriture comporte un ou plusieurs montants au débit et un ou plusieurs montants au crédit.
Et surtout :
le total des sommes inscrites au débit doit toujours être égal au total des sommes inscrites au crédit.
C’est le principe qui permet à la comptabilité de rester équilibrée.
Un exemple très simple : acheter des marchandises
Imaginons une entreprise qui achète pour 3 000 € HTVA de marchandises, avec 630 € de TVA. La facture totale du fournisseur s’élève donc à 3 630 €.
L’écriture peut se présenter ainsi :
| Compte | Débit | Crédit |
|---|---|---|
| 604 Achats de marchandises | 3 000 € | |
| 411 TVA à récupérer | 630 € | |
| 440 Fournisseurs | 3 630 € |
On retrouve bien :
3 000 + 630 = 3 630.
Le total du débit est donc égal au total du crédit.
Deuxième exemple : vendre des marchandises
L’entreprise vend ensuite des marchandises pour 4 000 € HTVA. Avec 21 % de TVA, le client doit payer 4 840 €.
| Compte | Débit | Crédit |
|---|---|---|
| 400 Clients | 4 840 € | |
| 700 Ventes | 4 000 € | |
| 451 TVA à payer | 840 € |
Là encore :
4 840 = 4 000 + 840.
L’écriture est équilibrée.
PS : si tu ne te souviens plus du calcul de la TVA, cet article peut t’aider :
Alors, comment savoir ce qui va au débit et ce qui va au crédit ?
La bonne question n’est pas « est-ce que l’argent entre ou sort ? », mais plutôt :
Quels comptes sont concernés par l’opération ?
Pour débuter, il est utile de repérer les grandes familles du plan comptable :
- les classes 1 à 5 concernent les comptes de bilan ;
- la classe 6 reprend les charges ;
- la classe 7 reprend les produits.
Ensuite, on applique les règles propres au type de compte utilisé. C’est exactement pour cette raison qu’apprendre le débit et le crédit uniquement « par cœur » fonctionne mal : il faut d’abord comprendre la nature de l’opération.
Le piège du compte bancaire
Autre source de confusion : le vocabulaire utilisé par votre banque.
Sur un extrait bancaire personnel, vous avez probablement pris l’habitude de voir un débit comme une sortie d’argent et un crédit comme une entrée. En comptabilité d’entreprise, on raisonne du point de vue des comptes de l’entreprise et selon les conventions comptables.
Résultat : mieux vaut éviter de transposer automatiquement le vocabulaire de l’extrait bancaire dans une écriture comptable.
La méthode en 4 questions
Quand vous devez encoder une opération, posez-vous toujours ces quatre questions :
- Que s’est-il passé ? Achat, vente, paiement, emprunt, apport…
- Quels comptes sont concernés ?
- Quels montants doivent aller au débit et au crédit ?
- Est-ce que le total du débit est égal au total du crédit ?
Cette dernière vérification vous évitera déjà une belle collection d’erreurs.
Débit et crédit : le résumé à retenir
- Le débit est à gauche.
- Le crédit est à droite.
- Débit ne signifie pas automatiquement « sortie d’argent ».
- Crédit ne signifie pas automatiquement « entrée d’argent ».
- Une opération touche au minimum deux comptes.
- Dans une écriture comptable, total débit = total crédit.
Si vous retenez déjà cela, vous avez compris le cœur du mécanisme.
Vous voulez vous entraîner ?
Comprendre le principe est une chose. Être capable de choisir le bon compte et le bon côté sans hésiter en est une autre.
Je prépare sur Cours de Compta des explications progressives et des exercices pour apprendre la comptabilité sans réciter des règles incompréhensibles.
Vous pouvez découvrir le cours et être informé des prochaines ressources ici :