Ton comptable vient de t’envoyer ton bilan annuel. Tu ouvres le document : une suite infinie de chiffres et de mots incompréhensibles : actif, passif, créances, dettes, capitaux propres… Et là, une question : « D’accord, mais qu’est-ce que tout cela raconte sur mon entreprise ? »
Bonne nouvelle : tu n’as pas besoin de devenir comptable pour comprendre les grandes lignes. Voici comment lire un bilan comptable belge, en tirer des conclusions et transformer ces chiffres en décisions.
1. À quoi sert un bilan comptable ?
Le bilan est une photographie de la situation patrimoniale de ton entreprise à une date précise, souvent le 31 décembre. Il indique ce que l’entreprise possède, ce qu’on lui doit et comment tout cela est financé. C’est pour celà qu’il y a 2 colonnes. A gauche, les avoirs (ce que l’entreprise possède) et les créances (ce que l’entreprise doit recevoir à l’avenir), à droite, les dettes.
Attention : le bilan n’est pas le compte de résultats. Le premier montre une situation à une date donnée ; le second présente les produits et les charges d’une période et permet d’identifier le bénéfice ou la perte. En quelques sortes, le compte de résultat explique comment on passe d’un bilan à l’autre.
Et tous les indépendants ne reçoivent pas nécessairement un bilan annuel au même format : cela dépend notamment de leur forme juridique et de leurs obligations comptables. Les exemples ci-dessous concernent surtout une entreprise qui tient une comptabilité en partie double.
2. Actif et passif : les deux côtés de l’histoire
À l’actif : les avoirs et les créances. On y trouve notamment les immobilisations (matériel, véhicule, machines…), les stocks, les factures clients à recevoir et les disponibilités en banque ou en caisse (= ce qui se trouve sur le compte bancaire et dans la caisse au 31 décembre). Les immobilisations sont comptabilisées à leur valeur nette, c’est-à-dire à leur valeur d’achat dont on a enlevé les amortissements déjà réalisés.
Au passif : les sources de financement. On y trouve les capitaux propres, les provisions et les dettes : emprunts, fournisseurs, dettes fiscales ou sociales, par exemple. Les capitaux propres, c’est ce que le ou les fondateurs ont amené dans l’entreprise augmenté des bénéfices des années précédentes, ou diminués des pertes des années précédentes.
Total de l’actif = total du passif. Ce n’est pas un signe de bonne santé : c’est une égalité comptable qui doit toujours être respectée. Il s’agit de respecter la logique : ce que je possède à gauche doit être égal à la manière dont je l’ai financé à droite.
3. Un exemple simple pour apprendre à lire un bilan
| ACTIF – avoirs et créances | Montant | PASSIF – financement | Montant |
|---|---|---|---|
| Matériel et équipements | 20 000 € | Capitaux propres | 15 000 € |
| Stocks | 8 000 € | Emprunt à long terme | 18 000 € |
| Créances clients | 12 000 € | Dettes fournisseurs | 9 000 € |
| Banque | 5 000 € | Dettes fiscales et sociales | 3 000 € |
| Total | 45 000 € | Total | 45 000 € |
Que nous dit cette photographie ? L’entreprise possède 45 000 € d’actifs, mais seulement 5 000 € sont immédiatement disponibles en banque. Elle attend encore 12 000 € de ses clients.
Ses dettes à court terme sont de 12.000 € (dettes fournisseurs et dettes fiscales et sociales). Si les clients paient dans les temps, ça ira, mais aujourd’hui, la trésorerie ne lui permet pas de payer ses dettes à court terme. Ca peut être une alerte.
Sur la partie long terme, le matériel et les équipements sont financés par les capitaux propres (15.000 €) et l’emprunt à long terme (18.000 €), ce qui est très confortable. Le danger vient lorsque l’on finance des immobilisés sur du long terme par des dettes à court terme parce que les dettes à long terme ne suffisent pas.
Ce bilan n’est ni automatiquement rassurant ni automatiquement inquiétant. Pour interpréter ces montants, il faut connaître les échéances, la qualité des créances, la valeur des stocks et les chiffres des années précédentes.
4. Les cinq questions à te poser devant ton bilan
Mes capitaux propres sont-ils solides ?
Les capitaux propres représentent notamment les apports et les résultats conservés dans l’entreprise. Des capitaux propres faibles ou négatifs peuvent signaler une fragilité, mais leur interprétation dépend de la structure de l’activité. Compare-les avec l’année précédente et avec les besoins de financement.
Mes clients me doivent-ils beaucoup d’argent ?
Les créances clients ne sont pas des billets dans ta poche. Vérifie les factures en retard, les montants contestés et les délais moyens de paiement. Une activité peut vendre beaucoup et manquer de liquidités parce que ses clients paient trop tard.
Ai-je assez de liquidités pour payer mes prochaines échéances ?
Compare l’argent disponible avec les factures fournisseurs, la TVA, les cotisations sociales, les impôts et les remboursements d’emprunts à venir. Le bilan seul ne donne pas toutes les dates : demande aussi un échéancier et prépare un plan de trésorerie.
Mon entreprise dépend-elle trop des emprunts ?
Regarde le poids des dettes, leur durée et les remboursements futurs. Emprunter pour financer un investissement productif peut être parfaitement raisonnable ; devoir emprunter sans cesse pour payer les dépenses courantes mérite davantage d’attention.
Mon bilan s’améliore-t-il ou se détériore-t-il ?
Un bilan isolé raconte une histoire incomplète. Compare au moins deux exercices : trésorerie, dettes, créances, stocks et capitaux propres. Demande les raisons des variations importantes.
5. Bénéfice et trésorerie : surtout, ne les confonds pas
Tu peux réaliser un bénéfice et avoir peu d’argent sur ton compte bancaire. Pourquoi ? Parce que certains clients n’ont pas encore payé, parce que tu as remboursé un emprunt ou investi, par exemple.
À l’inverse, un compte bancaire bien garni peut être alimenté par un emprunt ou par des factures que tu devras bientôt régler. Un solde bancaire positif ne prouve pas que l’activité est rentable.
Pour comprendre ton bénéfice, lis aussi le compte de résultats : chiffre d’affaires, achats, services et biens divers, frais de personnel, amortissements, charges financières et impôts selon la situation.
6. Quelles conclusions tirer ? Quelles actions prendre ?
| Ce que tu observes | Ce que tu peux faire |
|---|---|
| Créances clients en hausse | Relancer les retards, revoir les délais de paiement et demander des acomptes si pertinent. |
| Trésorerie tendue | Construire un plan de trésorerie sur 13 semaines et prioriser les échéances. |
| Stocks qui s’accumulent | Identifier les produits qui tournent lentement et adapter les achats. |
| Dettes à court terme importantes | Vérifier les échéances et envisager un rééchelonnement adapté avec les interlocuteurs concernés. |
| Capitaux propres qui diminuent | Analyser les pertes éventuelles, la rentabilité et les besoins de financement. |
| Investissements importants | Vérifier leur utilité, leur financement et leur impact sur la trésorerie. |
Ces actions sont des pistes, pas des prescriptions automatiques : un même chiffre peut avoir plusieurs explications.
7. Les questions à poser à ton comptable lors du rendez-vous bilan
- Qu’est-ce qui a le plus changé depuis l’an dernier ?
- Quelles sont mes dettes à payer dans les trois prochains mois ?
- Combien de mes créances clients sont en retard ?
- Mes capitaux propres et mon endettement sont-ils adaptés à mon activité ?
- Quel est mon bénéfice et pourquoi diffère-t-il de ma trésorerie ?
- Quelles décisions devrais-je envisager maintenant ?
Pour préparer ton rendez-vous, retrouve aussi les 10 questions à poser à son comptable quand on est indépendant.
8. Tu veux comprendre tes chiffres sans retourner sur les bancs de l’école ?
Comprendre un bilan, ce n’est pas mémoriser des numéros de comptes. C’est apprendre à repérer ce qui fonctionne, ce qui se fragilise et ce qui mérite une décision.
Tu aimerais aller plus loin ? Mes cours de comptabilité sont conçus pour t’aider à comprendre le langage de ton comptable et à gagner en autonomie. En voici une brève présentation.
Tu peux aussi découvrir une explication simple du débit et du crédit, ou aller plus loin avec les accompagnements ALIX pour piloter ton activité.
Et si tu ne sais pas encore par où commencer, découvre le Diagnostic du Pilote sur Ma Boîte à Moi.
En conclusion : ton bilan n’est pas un document à classer, c’est un outil de pilotage
La prochaine fois que ton comptable te remettra ton bilan, ne te contente pas de demander si « tout va bien ». Demande ce qui a changé, pourquoi et ce que tu peux faire.
Ton comptable t’aide à comprendre les chiffres. Mais le pilote de ton entreprise, c’est toi.
D’autres articles sur le même thème
PEPPOL Belgique en 10 questions
Nouveau par ici ? Inscrivez vous à la newsletter et recevez votre mode d'emploi pour un business pla…
Comment lire un bilan comptable et savoir quoi faire de ses chiffres ?
Ton comptable te remet ton bilan ? Apprends à lire l'actif, le passif et les chiffres clés pour pren…
Indépendant complémentaire et TVA en Belgique : faut-il s’assujettir et faire une déclaration ?
Indépendant complémentaire en Belgique : assujettissement TVA, identification, franchise, déclaratio…
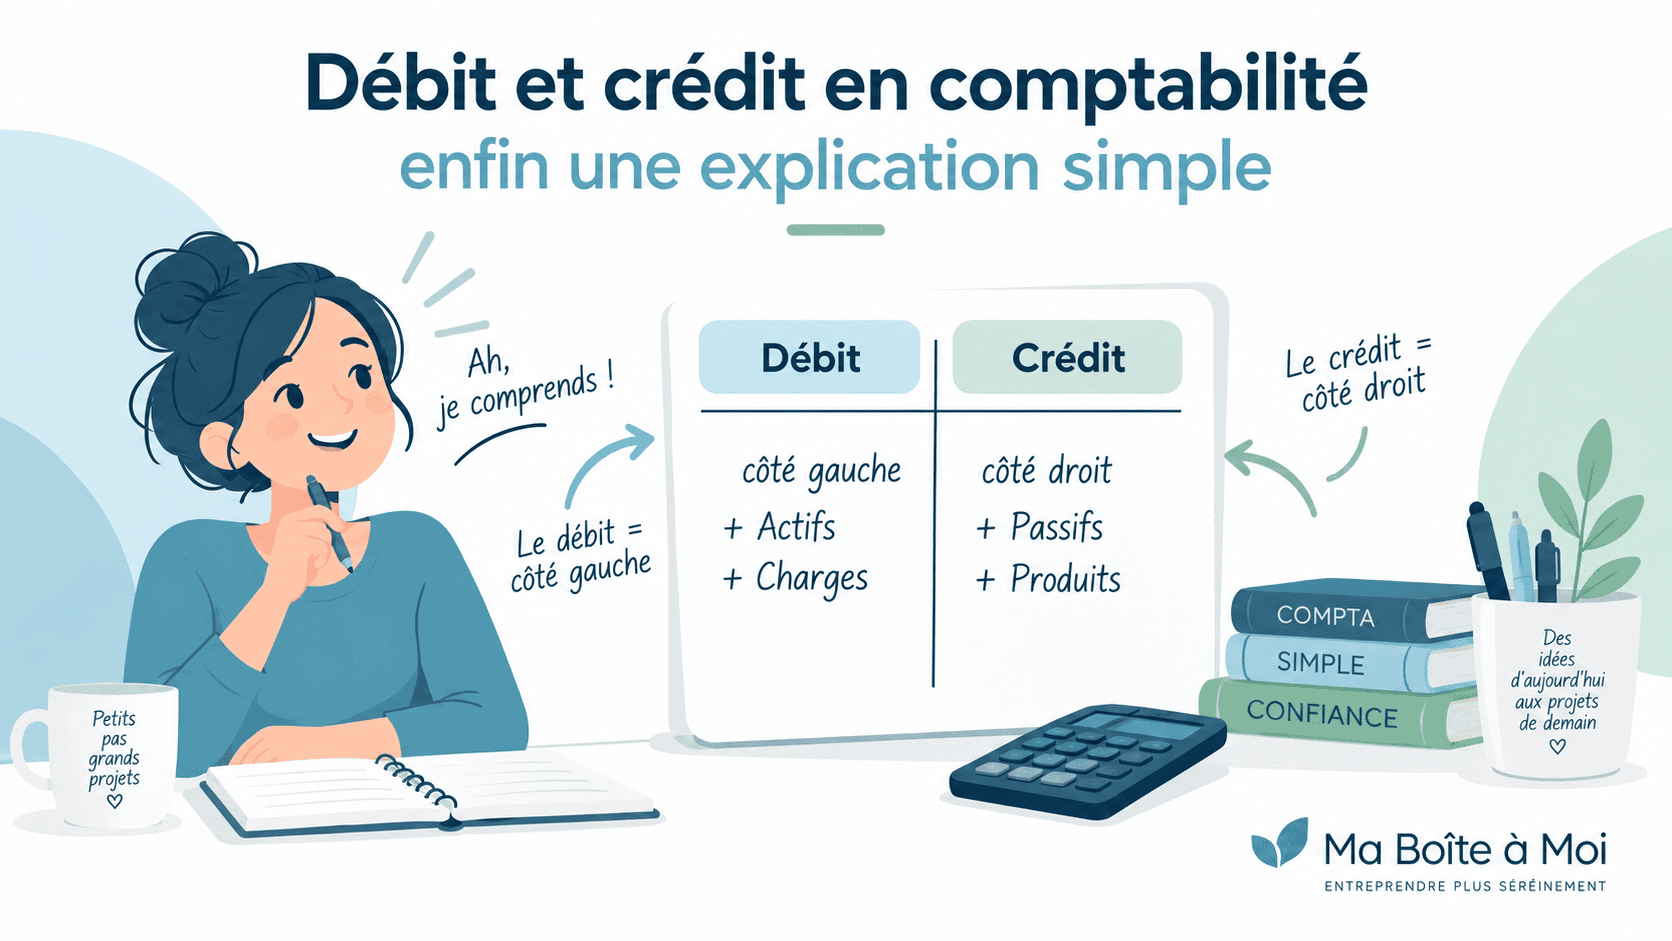
Débit et crédit en comptabilité : enfin une explication simple
Débit à gauche, crédit à droite : découvrez enfin comment comprendre débit et crédit en comptabilité…
Les 10 questions à poser à son comptable quand on est indépendant
Vous avez un comptable. Vous lui envoyez vos factures, il encode tout cela quelque part, vous receve…
Comment calculer mes impôts 2026 ?
En Belgique, calculer ses impôts est tout un programme. Comment calculer mes impôts 2026 ? Bien en c…
Choisir régime TVA indépendant entre franchise ou régime normal ?
Quand on devient indépendant en Belgique, il y a une question qui arrive très vite. Parfois même ava…